Translate

Affichage des articles dont le libellé est retraite. Afficher tous les articles

8 septembre 2026

Christian Potier
8/9/2026

INFÂME LESCURE : LE HOLD-UP DES 2000€


« Est-ce qu'il y a des raisons pour que tout le monde fasse des efforts sauf les retraités ? »
La phrase est de Roland Lescure. Ministre de l'Économie. L'arrogance et la condescendance même.
Le crâne d'œuf, comme d'habitude, n'a pas pris sa calculette.
Il trouve que la désindexation des pensions les plus élevées et la suppression de l'abattement de 10% "ont du sens". Traduction : on va taper les retraites à 2000€. On appelle ça "faire participer à l'effort national".
Mais il sait ce qu'il faut faire pour avoir 2000€, Lescure ?
Il faut avoir été un BOSSEUR qui gagnait 2600€ NET pendant 42 ANS.
Et tu sais combien ce bosseur a DONNÉ à l'État ?
LE CALCUL, que Bercy ne fait jamais :
Pour toucher 2600€ net, ton patron paye 4850€ au total.
Chaque mois, tu donnes 2200€ à l'État en cotisations.
Sur 42 ans = 504 mois :
Cotisations sociales : 1 108 800€
Impôts sur le revenu : 100 800€
TVA : 201 600€
TOTAL : 1 411 200€
TU AS DONNÉ 1,4 MILLION À L'ÉTAT POUR AVOIR LE DROIT DE TOUCHER 2000€ À LA FIN.
Et maintenant cet infâme vient t'expliquer que tu es un privilégié ? Qu'il faut encore te taxer ?
LES RETRAITÉS À 2000€ NE COÛTENT PAS CHER À L'ÉTAT. C'EST L'ÉTAT QUI A COÛTÉ 1,4 MILLION À CHAQUE RETRAITÉ.
Ce ne sont pas des assistés. Ce sont des gens qui ont construit la France.
ON NE TOUCHE PAS À LEURS 2000€. ON VA CHERCHER L'ARGENT AILLEURS.
Parce que pendant qu'on tape sur les bosseurs, on ouvre les vannes ailleurs.
L'immigration nous coûte 45 milliards par an. 45 milliards. Et on vient faire les poches des retraités pour atteindre 5% de déficit ?
Et parlons de l'ASPA. L'Allocation de Solidarité aux Personnes Âgées. 1012€ par mois minimum, sans jamais avoir cotisé un jour en France.
Condition ? Avoir 65 ans et résider en France. Pas besoin d'avoir travaillé 42 ans. Pas 10 ans. Pas 1 an.
Et là, les chiffres font mal : des milliers de ressortissants qui touchent l'ASPA sans jamais avoir cotisé, au titre de la solidarité. Et pire : des dizaines de milliers de dossiers de retraités décédés à l'étranger qui continuent de toucher une pension française versée hors de France. La Cour des comptes l'a dénoncé en 2023 : pas de certificat de vie, pas de contrôle, l'argent continue de tomber des années après le décès.
Tu arrives à 65 ans, tu n'as jamais cotisé, tu touches 1012€ + APL + CMU. Plus qu'un Français qui a cotisé 20 ans au SMIC. Et personne ne te demande de participer à l'effort national.
Mais quand tu meurs, ta veuve française, elle, se bat 6 mois pour toucher la réversion.
MORALITÉ ? Dans la France de Lescure, vaut mieux être un étranger qui n'a jamais cotisé que le bosseur qui a donné 1,4 million.
Lescure ne cherche pas de l'argent. Il cherche des coupables faciles. Et il a choisi les seuls qui ne peuvent plus se défendre : ceux qui ont déjà tout donné.

4 septembre 2026

Marc Amblard
4/9/2026

Un salarié moyen en France verse 1.000 € par mois pour sa retraite (parts employeur & salarié). Si ce montant avait été placé sur la bourse US (moyenne : 10% par an depuis un siècle), il disposerait d'un capital de 4,5 millions € en fin de carrière.
Mais est-ce réellement risqué ?
En France, la Bourse reste souvent assimilée à la spéculation et au risque de perdre son épargne. Cette perception confond le risque à court terme avec le risque à long terme. Un placement en actions peut effectivement perdre une fraction importante lors d'une crise. Mais un salarié qui épargne pour sa retraite ne raisonne pas sur six mois : son horizon est généralement de 30 ou 40 ans.
L'histoire du marché américain est à cet égard particulièrement instructive. Le S&P 500 a traversé la crise de 1929, des guerres, les chocs pétroliers, l'éclatement de la bulle Internet, la crise financière de 2008 et la pandémie de Covid. Malgré ces événements, sa tendance est spectaculaire, y compris après correction de l'inflation, comme le montre le graphique.
La raison est simple : acheter un ETF indiciel diversifié revient non pas à parier sur une entreprise, mais à détenir une fraction de centaines des plus grandes entreprises américaines et internationales.
Le véritable risque pour un jeune salarié n'est donc pas nécessairement d'investir en Bourse. Il est de ne jamais y investir. La Bourse reste volatile et aucune performance future n'est garantie. Mais avec des versements réguliers, une très large diversification, le risque est très faible sur longue période.

2 août 2026

Jean Mizrahi
2/8/2026

France : la mort par étouffement


Je précise d'entrée de jeu que je suis, à bientôt 68 ans, à quelques mois de prendre ma retraite, du moins sur le plan de mes droits. Donc je ne défends que l'intérêt général dans ce post.
81 % des Français, et même 77 % des actifs, estiment qu’il serait injuste de demander davantage d’efforts aux retraités qu’aux actifs pour réduire le déficit public. Ce résultat est stupéfiant. Non parce qu’il faudrait désigner les retraités comme responsables de tous nos malheurs, mais parce qu’il révèle que les Français ne comprennent pas le fonctionnement du système qu’ils financent.
La retraite par répartition n’a rien d’absurde en elle-même. Elle repose sur une règle simple : les cotisations versées aujourd’hui par les actifs financent les pensions versées aujourd’hui aux retraités. Elle ne peut donc fonctionner durablement que si l’on maintient un équilibre raisonnable entre le nombre de cotisants, le montant des cotisations, la durée du travail et les pensions distribuées.
Or cela fait plusieurs décennies que nous refusons de regarder cet équilibre en face. Comme toujours en France, lorsqu’une équation ne fonctionne plus, on ne la résout pas : on la camoufle. On invente des impôts affectés, des taxes nouvelles, des transferts entre caisses, des subventions de l’État et des tuyauteries budgétaires que plus personne ne comprend. Les déficits sont ainsi déplacés, masqués, puis finalement ajoutés à la dette publique.
Dans le même temps, les cotisations ont progressivement dévoré les salaires. Entre ce que coûte réellement un salarié à son employeur et ce qu’il reçoit sur son compte bancaire, l’écart est devenu vertigineux. Et le salaire net restant est encore soumis à l’impôt sur le revenu, à la TVA et à une multitude de taxes.
Tous les responsables politiques promettent pourtant « d’augmenter le pouvoir d’achat ». C'est une grande blague. Comment augmenter durablement le pouvoir d’achat lorsque les prélèvements destinés aux retraites, à la protection sociale et à la santé (principalement celle des seniors...) absorbent une part toujours plus importante de la richesse produite ? Ils promettent de rendre d’une main ce que le système prélève de l’autre.
Les premières victimes de cette mécanique sont les actifs, et particulièrement les jeunes. Ils travaillent, cotisent énormément, se logent de plus en plus difficilement et découvrent que même avec un emploi stable, fonder une famille devient une opération financière presque impossible.
C’est là le premier paradoxe : en prétendant protéger indéfiniment les générations déjà retraitées, notre société étouffe celles qui devraient assurer son avenir. Elle affaiblit la natalité, réduit le nombre des futurs cotisants et aggrave encore le déséquilibre qu’elle refuse aujourd’hui de corriger. Le problème que nous préparons fera bientôt paraître dérisoire celui que nous connaissons.
Le second paradoxe est plus saisissant encore : les actifs eux-mêmes refusent majoritairement que l’effort soit rééquilibré en leur faveur. Alors que leur niveau de vie relatif se dégrade, ils continuent de considérer comme moralement illégitime toute remise en cause du volume des transferts dont ils supportent pourtant l’essentiel du poids.
Ce n’est pas seulement une manifestation d’inculture économique. C’est surtout la conséquence de décennies de lâcheté politique. Aucun responsable n’a voulu expliquer clairement qu’un système par répartition ne distribue pas de l’argent magique, que les droits accordés doivent correspondre aux ressources disponibles et qu’une solidarité qui sacrifie durablement une génération au profit d’une autre cesse d’être juste.
Il ne s’agit pas d’opposer les jeunes aux retraités. Il s’agit précisément d’éviter que cette opposition devienne inévitable. Une société qui protège son passé en étouffant son avenir finit par perdre les deux.

3 décembre 2025

LA RETRAITE PAR RÉPARTITION EST UNE ARNAQUE DE PONZI

Marc Amblard


-3/12/2025- Un smicard cotise à hauteur d’un peu plus de 500 € par mois pour la retraite (pas la sienne puisque nous avons choisi un système par répartition) et ce, durant 43 ans.
Si cette somme était capitalisée et placée sur les marchés boursiers (S&P500 par exemple), notre salarié empocherait en fin de carrière 3.500.000 € environ (si perfs futures = perfs passées).
Si cette somme était capitalisée sur des supports plus diversifiés et plus prudents, il empocherait aujourd’hui 1.500.000 €.
Dans le 1er cas, le capital accumulé lui procurerait une rente mensuelle de 16.500 €. Dans le second cas, 7.000 € environ.
Dans les deux cas, il pourrait, à son décès, transmettre un pactole substantiel à ses ayant-droits.
Le refus de la capitalisation entraîne deux conséquences malheureuses :
a) La pension actuellement versée se limite à seulement 1.200 €
b) Comme il cotise non pas pour sa future retraite mais pour les retraités actuels, il est en réalité, fort peu probable qu’il puisse percevoir cette pension, aussi faible soit-elle. Pour des raisons démographiques entre autres.
La peur n’évite pas le danger mais elle permet de s’y préparer…

29 mars 2025

Nicolas, 35 ans, ne touchera jamais sa retraite

H16 / Citronne

-28/3/2025- Avec le mois qui se termine, Nicolas, 35 ans, marié avec deux enfants de 5 et 8 ans, examine sa feuille de paie. Les petites lignes se multiplient mais un montant le rassure : celui que lui et son patron ont cotisé pour sa retraite.

Nicolas imagine son avenir : il se voit couler bien tranquillement des jours heureux, dans une petite maison à la campagne ou pourquoi pas au bord de la mer. Fier d’avoir obtenu son diplôme d’ingénieur à 23 ans, en suivant la ligne toute tracée des “études supérieures” comme tous ses professeurs le lui avaient conseillé à l’école, il savait que s’il commençait à travailler une fois le diplôme obtenu, il pourrait s’en sortir pour partir vers 63 ans, comme ses parents avant lui, aujourd’hui heureux retraités de l’époque bénie des trente glorieuses.

Avec son salaire médian, Nicolas est ainsi prélevé de 290€ pendant que son patron verse quant à lui 430€. Avec 720€ tous les mois, Nicolas, qui doit encore travailler une trentaine d’années, se demande combien il va toucher.

Dans l’esprit simple de Nicolas, le calcul est simple : puisqu’on lui prélève autant tous les mois, il s’attend à retrouver ses 43 annuités soit, pour 43 années de 12 mois à 720€, 371 520 euros. Si la somme le laisse un peu songeur, c’est parce qu’elle paraît un peu courte.

Décidé à tirer toute la question au clair, Nicolas se lance fougueusement sur les intertubes.

Après quelques minutes de recherche, il comprend rapidement son erreur : c’est évident (et rassurant), il lui faut bien sûr tenir compte d’un rendement de toutes ces cotisations placées, pardi !

Pour Nicolas, qui a toujours bien écouté les informations pertinentes et suivi tous les conseils précieux que lui prodiguent les médias et son gouvernement, il ne fait pas le moindre doute que les retraites sont gérées au millimètre près par nos administrations au taquet et nos politiciens prévoyants.

Nicolas fait donc un calcul rapide, ou plutôt, utilise l’un de ces nombreux outils de simulations sur internet : avec une durée de cotisation de 43 ans, un versement mensuel de l’ordre de 720€ (c’est marqué sur sa feuille de paie), Nicolas opte pour un rendement de 4%. Ce chiffre n’est pas complètement hasardeux : il a utilisé les calculs du brillantissime économiste socialiste Thomas Piketty dans son “Capital au XXIe siècle” lorsqu’il explique dans un calcul qui n’a pas été remis en question depuis que le rendement pur du capital a, entre le XVIIIème et le XXIème siècle, « oscillé autour d’une valeur centrale de l’ordre de 4 à 5 % par an ».

Et ceci donne un capital de sortie de l’ordre de 950.000 euros : voilà qui est nettement plus confortable, et, cerise sur le gâteau, 4% d’intérêts sur cette somme donnent, tous les ans, un revenu qui remplace largement son salaire actuel. Vivement la retraite !


Malheureusement, la discussion enjouée qu’il aura à ce sujet avec sa femme quelques minutes plus tard tournera au vinaigre : la voilà qui lui soutient mordicus que ses précieuses cotisations ne sont pas du tout versées sur un solide petit compte épargne-retraite que l’État gèrerait bien comme il faut. Pis encore, elle lui explique que contre toute attente, il ne pourra certainement pas prendre sa retraite aussi tôt qu’il le souhaiterait ! En effet, l’époque bénie dont ont joui leurs parents respectif, eux qui ont pu prendre leur retraite à 61 ans, ni trop vieux, ni trop jeune, était possible est bel et bien terminée.

Nicolas retourne donc sur internet et tente d’y voir plus clair. Les clics s’enchaînent et la figure soucieuse du trentenaire fait place à une mine carrément déconfite : sapristi, sa femme a raison !


Non seulement, Nicolas ne cotise pas du tout pour sa retraite, mais en plus absolument rien n’indique qu’il aura le droit à quelque chose lorsque son heure sera venue. Oh, il y a bien sûr tout un paquet de « partenaires sociaux » prêts à jurer-cracher que dans 30 ans, l’État fera le nécessaire : c’est d’autant plus facile pour ces partenaires que, vu leur âge déjà bien avancés, ils seront tous largement enterrés dans ce laps de temps.

Réalisant que ces promesses n’engagent que ceux qui y croient, et qu’il y croit de moins en moins, Nicolas commence à paniquer.

Nerveux, il se lance dans un premier calcul pour vérifier son âge de départ à la retraite. En ayant commencé à travailler à 23 ans, il fait un premier décompte. Il aurait cotisé 48 trimestres. Bien, après un rapide coup d’œil sur le site officiel de la retraite, il constate qu’au vu de son année de naissance, il est nécessaire de cotiser 172 trimestres. Le calcul est rapide, et il n’est pas bon, Nicolas ! 172 – 48 = 124 trimestres, soit l’équivalent de 31 ans et un départ en retraite à 66 ans. Ceci, en admettant de continuer à travailler de manière continue et sans interruption.

Les promesses sont dures et Nicolas y croit de moins en moins.

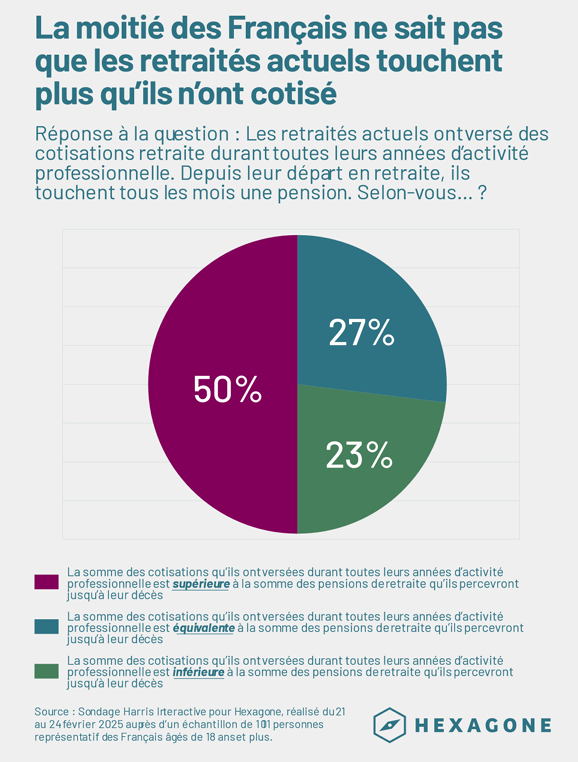
Lisant rapidement les explications souvent confuses fournies par différents sites, il comprend néanmoins que les sommes considérables qui lui sont prélevées ne sont absolument pas abondées pour lui-même, mais aussitôt claquées pour éponger les retraites actuelles et que même ainsi, ça ne permet pas de couvrir tous les besoins, d’autant plus que Nicolas apprend, au détour d’un clic hasardeux, que les pensionnés actuels touchent beaucoup plus que ce qu’ils ont cotisé.


Pire : en parcourant d’autres sites qui détaillent différentes simulations, il lui apparaît clair que sa future retraite ne sera qu’une portion de plus en plus congrue (en pratique, à peu près la moitié) de son salaire actuel, et ce dans le meilleur des cas où il y a encore un système en place. L’hypothèse qu’il doive se passer complètement de toute retraite n’est même plus à écarter vu la gestion sous-optimale du bazar.

Pour Nicolas, c’est la douche froide : s’il ne compte que sur la pension officielle, il va au devant d’une jolie déconfiture.


Il va lui falloir trouver un moyen de compenser ce que l’État semble maintenant incapable de faire, c’est-à-dire s’occuper lui-même de sa propre retraite.

Autrement dit, en plus des 720€ qui sont prélevés et qui ne lui donneront le droit à rien de vraiment tangible ou d’assuré dans 30 ans, le trentenaire va devoir consacrer une partie de son épargne pour constituer sa retraite.

Nicolas sait qu’il peut mettre environ 400 euros par mois à cette fin en espérant qu’aucun accident majeur ne survienne. En retournant sur le simulateur, Nicolas se rend compte qu’il devrait parvenir, au bout de 30 ans et en tablant hardiment sur un rendement moyen de 7% (pas trop farfelu, le rendement moyen du CAC40, dividendes réinvestis, sur les dernières décennies tournant entre 8,8% et 9,9% selon le calcul) à rassembler un capital de 450.000 euros qui lui permettront tout juste d’assurer un niveau de revenu moyen.

Bien évidemment, s’il avait constitué son épargne intégralement pour lui-même, Nicolas s’en serait nettement mieux sorti et beaucoup plus sereinement.

En tripotant le simulateur, Nicolas se rend d’ailleurs compte que même pour un ouvrier qui resterait toute sa vie au SMIC, la capitalisation serait largement préférable à l’actuelle répartition : en tablant sur les 159 euros que représentent les charges réelles de retraites ponctionnées sur le salaire brut employeur de 1881 €, le modeste épargnant disposera, toujours en considérant le rendement moyen de 7% évoqué précédemment, d’un capital de 472.000 euros à la fin des 43 annuités. Autrement dit, l’ouvrier hypothétique de Nicolas aurait une meilleure retraite et pourrait même léguer son capital à ses enfants à son décès, ce que bien évidemment la répartition ne permet pas du tout.

Ce dimanche, un peu trop rempli en émotions financières, a épuisé Nicolas qui va devoir vraiment changer sa façon d’épargner. Il a compris que sa retraite de base, il peut faire une croix dessus…


https://h16free.com/2025/03/28/80531-nicolas-35-ans-ne-touchera-jamais-sa-retraite